当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
フリードを残クレにすると、月々がぐっと下がると聞いた。でも、あとで損をしないかが気になりますよね。
結論から言うと、残クレは「月々は軽いけれど、総支払額は普通のローンより増えやすい」買い方です。5年ごとに乗り換える人には合いますが、長く乗るつもりなら普通のローンの方が安く済みます。
同じ条件で月々と総額を並べたので、自分の乗り方ならどちらが得かを数字で決めてみてください。
残クレってどういう仕組み?
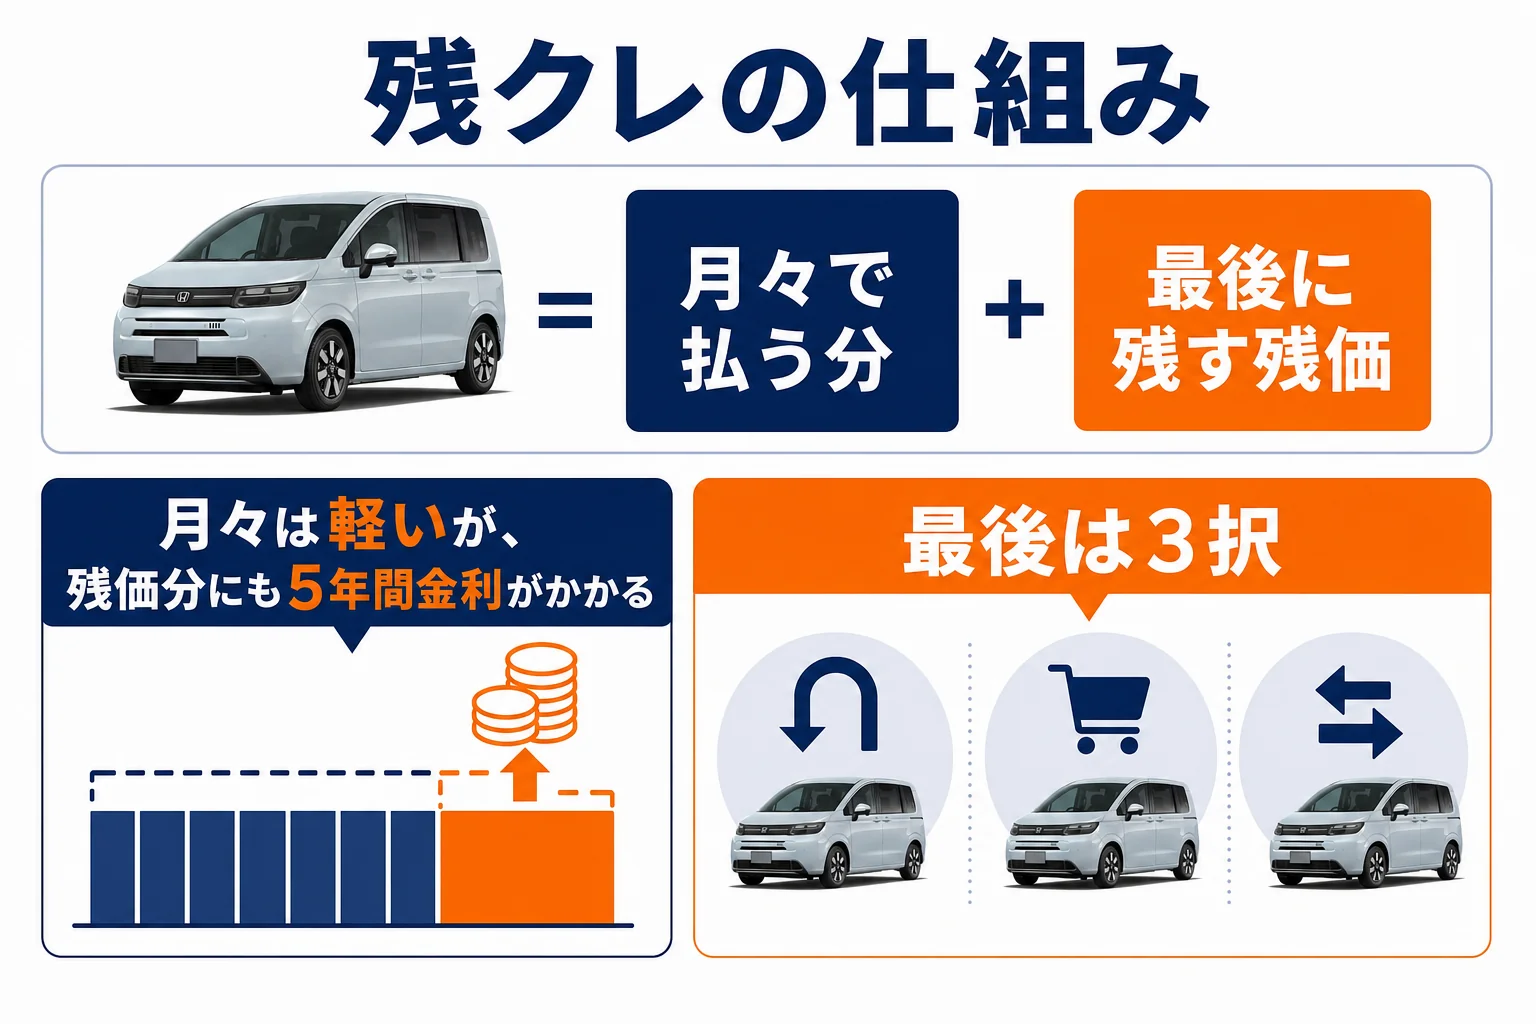
残クレは「残価設定型クレジット」の略です。数年後の車の価値(残価)を先に決めておき、その分を最後に回して、残りを月々で払います。
例えば車両価格が300万円で、5年後の残価が120万円と決まったとします。月々で払うのは差の180万円と金利です。
残クレは、払う金額を「最後」に回しているだけです。車両価格そのものが安くなるわけではありません。しかも最後に回した残価にも金利がかかるので、総支払額は普通のローンより増えやすいんです。
契約の最後には、次の3つから選ぶのが一般的です。
- 車を返す(残価の支払いはなし。ただし車の状態で精算あり)
- 残価を払って買い取る(一括か、あらためてローン)
- 返して、新しい車に乗り換える
『月々が安いなら、残クレの方が得じゃないの?』。そう感じる方も多いはずです。
ただ、月々が安いのは「最後に大きな金額が残っている」からなんです。そこを忘れずに、総額で比べるのがコツです。
月々はいくら?普通のローンと並べてみた
ここからは、ホンダ フリードの e:HEV AIR EX(6人乗り・FF)で計算します。車両価格は2025年2月改良後のメーカー希望小売価格(消費税込)で321万2,000円です。
金利は年3.9%、5年後の残価は車両価格の40%(128万4,800円)と、計算のために仮に置いた数字です。
実際の残価率や金利は、販売店・時期・プランで変わります。頭金なし、ボーナス払いなし、諸費用とオプションは含めていません。
| 項目 | 普通のローン(60回) | 残クレ(60回・残価40%) |
|---|---|---|
| 月々(目安) | 約5万9,000円 | 約3万9,600円 |
| 5年間の月々の合計 | 約354万1,000円 | 約237万5,000円 |
| 5年後に残る支払い | なし | 残価128万4,800円 |
| 買い取った場合の総支払額 | 約354万1,000円 | 約366万円 |
| 金利分 | 約32万9,000円 | 約44万8,000円 |
月々の差は約1万9,400円です。これだけ見ると、残クレがとても楽に見えますよね!
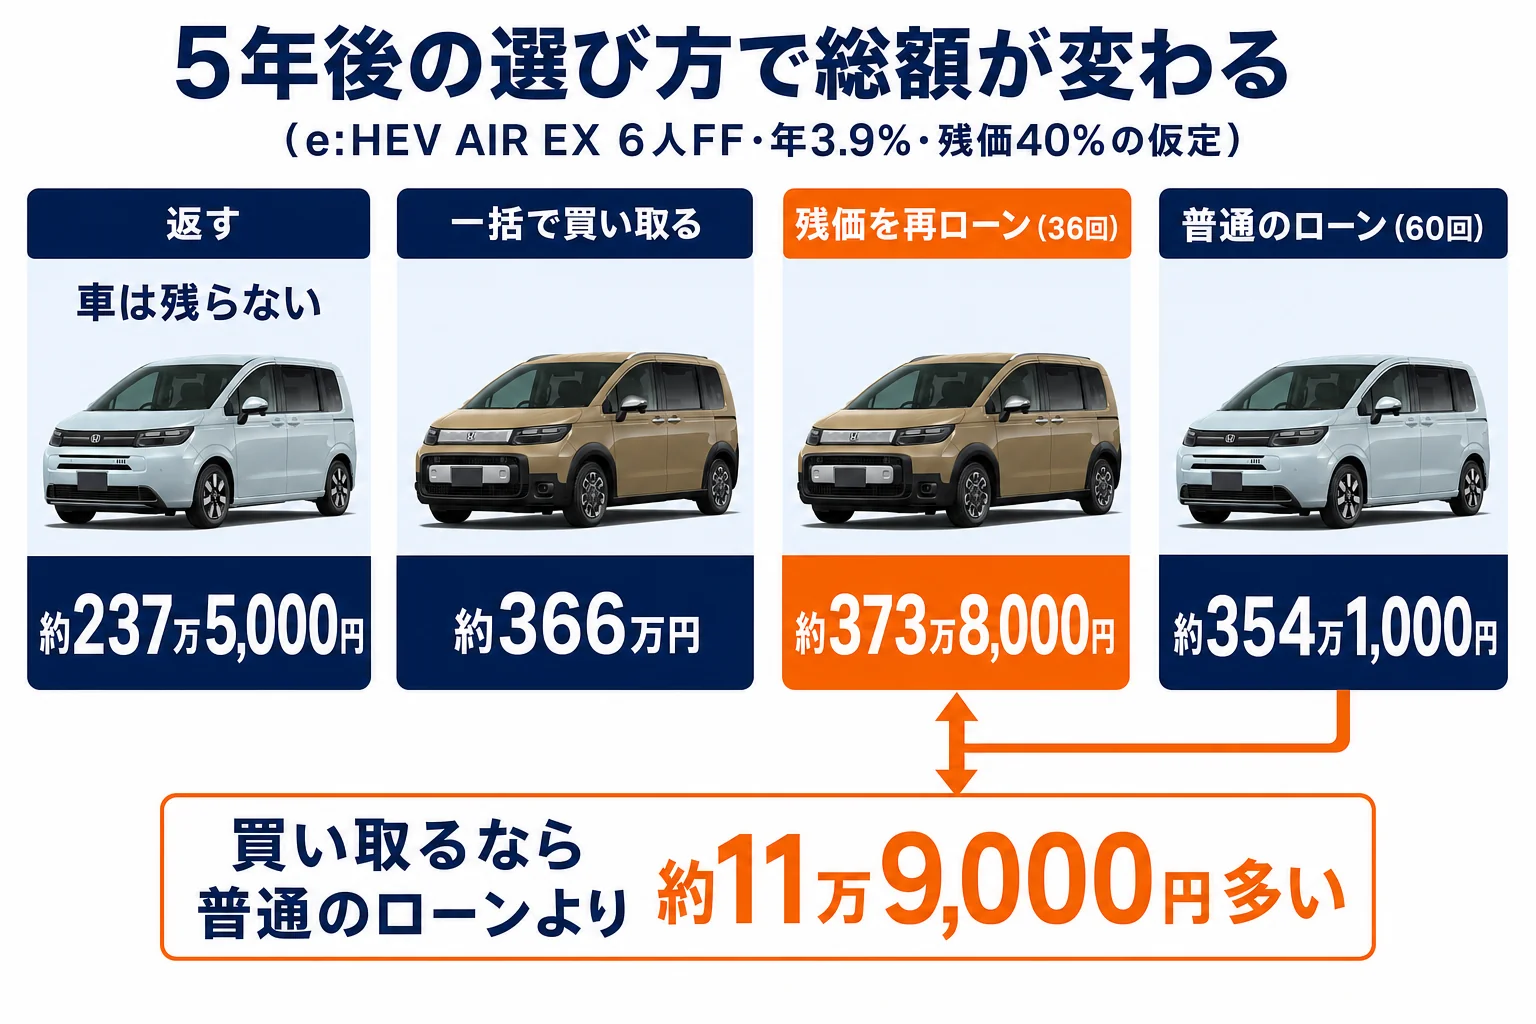
でも最後に残価を払って買い取ると、総支払額は普通のローンより約11万9,000円多くなります。この差が、残価にかかっていた金利の分なんです。
普通のローンは、払うたびに元金が減っていきます。残クレは残価の128万4,800円が最後まで元金として残るので、その分にも5年間ずっと金利がかかります。
普通のローンの細かな計算(頭金・回数・金利を変えた表)は、フリードのローン月々いくら?頭金別シミュレーションにまとめています。
タイプ別の月々の目安
同じ条件(60回・年3.9%・残価40%・頭金なし・FF)で、タイプを変えてみました。価格はすべて2025年改良後のメーカー希望小売価格(消費税込)です。
| 仕様(FF) | 車両価格 | 普通のローン | 残クレ |
|---|---|---|---|
| ガソリン AIR 6人 | 262万3,500円 | 約4万8,200円 | 約3万2,300円 |
| e:HEV AIR 6人 | 302万2,800円 | 約5万5,500円 | 約3万7,300円 |
| e:HEV AIR EX 6人 | 321万2,000円 | 約5万9,000円 | 約3万9,600円 |
| e:HEV CROSSTAR 6人 | 337万1,500円 | 約6万1,900円 | 約4万1,500円 |
どのタイプでも、残クレにすると月々は3割ほど下がります。
『月4万円以内ならCROSSTARのe:HEVにも手が届く』。そう考えてしまう気持ちは自然です。
ただ、月々で決めるとタイプが1つ上がりがちです。その分、最後の残価も大きくなることを覚えておきましょう。
頭金を入れるとどうなる?
基準の仕様で、頭金50万円を入れた場合も計算しました。
| 頭金 | 月々(目安) | 買い取った場合の総支払額 |
|---|---|---|
| なし | 約3万9,600円 | 約366万円 |
| 50万円 | 約3万400円 | 約360万9,000円 |
頭金を入れると、借りる元金が減るので金利分も減ります。残クレでも、頭金は月々と総額の両方に効くんです。
5年後に「返す・買い取る・乗り換える」で損得は変わる?
残クレの損得は、最後に何を選ぶかで大きく変わります。基準の仕様で3つの道を比べてみました。
| 最後の選び方 | 5年間で払う金額 | 手元に残るもの |
|---|---|---|
| 返す | 約237万5,000円(+状態による精算) | なし |
| 一括で買い取る | 約366万円 | フリード(5年落ち) |
| 残価をローンで払う(36回・年3.9%の仮定) | 約373万8,000円 | フリード(8年目に完済) |
| 普通のローン(比較用) | 約354万1,000円 | フリード(5年落ち) |
一番高くつくのは、残価をもう一度ローンにする道です。普通のローンと比べて、約19万8,000円多くなります。
「返す」なら得になる?
返す場合は、5年で約237万5,000円払って車が手元に残りません。普通のローンは約354万1,000円払って、車が手元に残ります。
差は約116万6,000円です。つまり、5年後のフリードがいくらで売れるかで、どちらが得かが決まるんです。
- 5年後の買取額が約116万6,000円より高いなら、普通のローンで買って売る方が得
- 5年後の買取額がそれより低いなら、残クレで返す方が得
- ただし返す時の精算(傷・走行距離の超過)があれば、その分を足して考える
フリードはファミリー層の中古需要が厚い車です。とはいえ、5年後の買取額は年式・走行距離・色・地域・時期で変わるので、いま断定はできません。
リセールの考え方はフリードのリセールバリューで見られます。年式や走行距離ごとの目安はフリードの買取相場が参考になります。
残価より高く売れる時はどうなる?
5年後の実際の買取額が、決めてあった残価より高いこともあります。
その場合は、車を返すより、売ったお金で残価を払い、差額を受け取る方が得になりやすいです。ただ、販売店の残クレでは「乗り換えの時に差額を下取りに充てる」扱いになることもあります。
「5年後に残価より高く売れたら、その差額はどうなりますか?」
「当店で乗り換えていただく場合は、次のお車の頭金に充てられますよ」
こんなふうに、契約前に聞いておくと安心です。売却の進め方はフリードを高く売るには?で詳しく書いています。
残クレで気をつけたい契約の条件
残クレは「最後の精算」がある買い方です。月々の金額よりも、契約書の細かな条件が大事になります。
- 決められた走行距離(月あたりの上限)を超えた
- 目立つ傷やへこみ、内装の汚れがある
- 事故で修復した跡がある
- 純正以外のパーツに付け替えて、元に戻していない
子育て中の家族の車は、どうしても内装が汚れやすいですよね。シートの汚れや、スライドドアまわりの小傷は、使っていれば出てきます。
実は、フリードはシートに撥水・撥油のFABTECTを全タイプで使っています。汚れは落としやすい方ですが、精算の基準は契約ごとに違うので、中身を確かめておきましょう。
- 残価の金額と、その残価が保証される条件
- 走行距離の上限と、超えた時の精算の単価
- 返す時の査定基準(どの程度の傷から精算か)
- 途中で売る・一括で払う時の手数料
- 5年後に買い取る場合の金利(再ローンの条件)
『月々が払えるかどうか』だけで決めると、ここを見落としがちです。書面でもらって、家に帰ってから読み直すくらいがちょうどいいです。
カスタムは控えめにしておく
残クレで乗る車は、返す可能性を考えて、元に戻せない改造は避けておくのが無難です。
ホイールや車高を変えたい方は、純正部品を保管しておき、返す前に戻せる範囲にとどめましょう。
残クレが向いている人・向いていない人
ここまでの計算をもとに、向き不向きを並べました。
- 3年や5年ごとに新しい車へ乗り換えたい
- 走行距離が短めで、上限を超えにくい
- 月々の支払いを低く平らにしたい
- 車をきれいに使える自信がある
- 7年、10年と長く乗るつもり
- 通勤や帰省で走行距離が多い
- 総支払額をできるだけ抑えたい
- 汚れや小傷を気にせず使いたい
子どもが小さいうちはフリード、成長したら大きなミニバンへ。そんな乗り換えを考えている方には、残クレは合わせやすい買い方です。
逆に、フリードを「子どもが独立するまで乗り続ける」つもりなら、普通のローンか現金の方が総額は安く済みます。
3年で乗り換える場合は?
3年(36回)の残クレも、仮定で計算してみました。3年後の残価を車両価格の55%(176万6,600円)と置いた場合です。
| 項目 | 3年残クレ(36回・残価55%・仮定) |
|---|---|
| 月々(目安) | 約4万8,400円 |
| 3年間の月々の合計 | 約174万1,000円 |
| 3年後に残る支払い | 残価176万6,600円 |
| 金利分 | 約29万5,000円 |
3年で乗り換えるなら、最初の車検の前に次の車へ移れます。その代わり、3年ごとに新しい契約と諸費用がかかる点は頭に入れておきましょう。
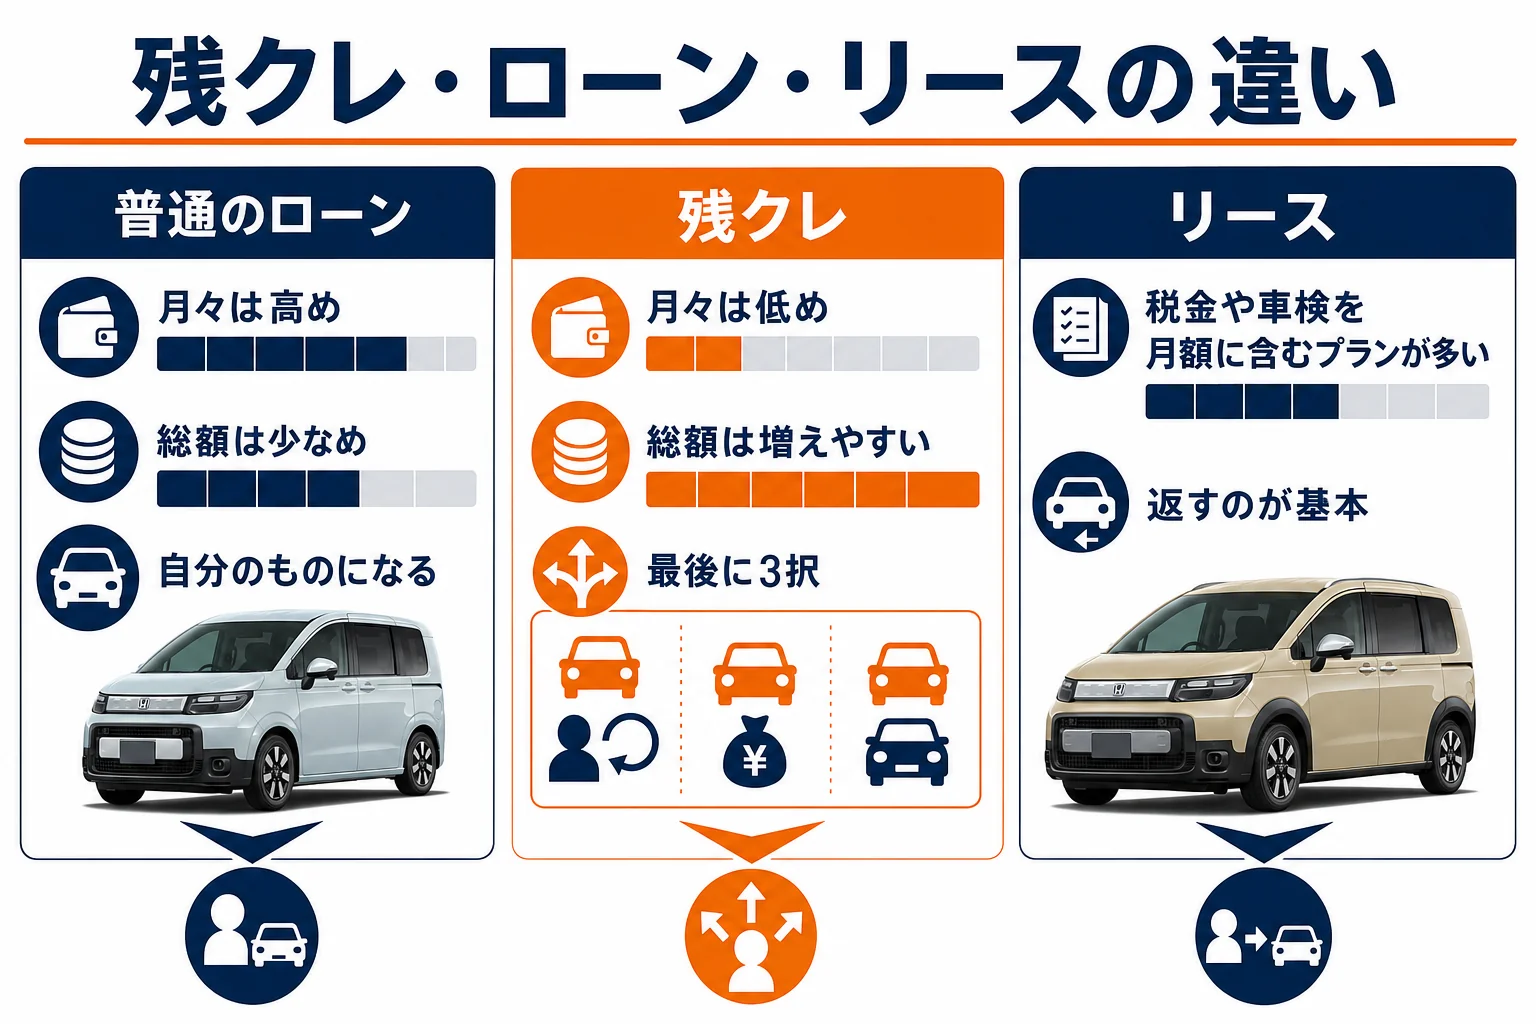
残クレ・普通のローン・リースはどう違う?
月々を下げる方法は残クレだけではありません。ざっくり並べると、こうなります。
| 買い方 | 月々 | 総額 | 税金・車検 | 最後 |
|---|---|---|---|---|
| 普通のローン | 高め | 残クレより少ない | 自分で払う | 自分のものになる |
| 残クレ | 低め | 増えやすい | 自分で払う | 返す・買い取る・乗り換え |
| リース | プラン次第 | 手数料を含む | 月額に含むプランが多い | 返すのが基本 |
残クレもリースも、「数年後に車を返す」という点は似ています。違うのは、税金や車検代を月々に含めるかどうかです。
リースの月額の決まり方は、フリードをリース・サブスクで乗る場合の費用で見られます。
月々には維持費も足して考える
どの買い方でも、税金や燃料代は別にかかります。フリードの排気量は1.496Lです。自動車税(種別割)は1.0L超1.5L以下の区分で、年3万500円になります(2019年10月以降に新規登録した自家用乗用車)。
残クレの月々が約4万円でも、税金・保険・燃料代を足すと月の負担はもう一段上がります。維持費の内訳はフリードの維持費は年間いくら?にまとめています。
残クレを組む前にやっておくこと
最後に、残クレで損をしないための順番です。ここが一番大事なところかもしれません。
- タイプ・定員・駆動方式とオプションを決める
- 現金一括の見積もりで、値引きの額を確かめる
- 同じ内容で、残クレと普通のローンの支払い表を両方もらう
- 残価・金利・走行距離の上限を、紙で見比べる
- 5年後に返す・買い取るの両方で総額を出してみる
実は、残クレの話から入ると値引きが見えにくくなります。月々の数字の中に、値引きや金利の差が混ざってしまうからなんです。
だから先に現金一括の見積もりで値引きを確かめ、そのあとで支払い方を決める。この順番を守るだけで、比べやすさがまるで違います。
『値引き交渉って、残クレでもできるの?』。もちろんできます!
値引きの目安と交渉の進め方はフリードの値引き相場と限界額で詳しく書いています。
同じ仕様で、残クレと普通のローンの見積もりを並べてみてください。月々と総額の両方が見えると、迷いがかなり減ります。
フリード買いたいドットコム
フリードの値段、先に相場を見ておく
今の車の買取相場と、フリードの値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
- Honda フリード 公式サイト:最新の価格・グレード・装備はメーカーの公式情報で確認できます
よくある質問
フリードの残クレは月々いくらですか?
e:HEV AIR EX 6人乗りFF(321万2,000円)を、頭金なし・60回・年3.9%・残価40%と仮定すると月々約3万9,600円です。実際の残価率と金利は販売店で確かめてください。
残クレは普通のローンより損ですか?
最後に買い取る場合は、残価にも金利がかかる分、総支払額が増えやすいです。上の仮定では普通のローンより約11万9,000円多くなりました。
5年後に返すのと買い取るのはどちらが得ですか?
5年後のフリードの買取額で変わります。上の仮定では、買取額が約116万6,000円より高ければ、普通のローンで買って売る方が得になる計算です。
残クレの途中で売ることはできますか?
できる場合が多いですが、残っている元金と残価を精算する必要があります。手数料の有無も含めて、契約前に確かめておきましょう。
残クレでも値引きはしてもらえますか?
支払い方と値引きは別の話です。先に現金一括の見積もりで値引きを確かめてから、残クレの支払い表をもらうと比べやすくなります。
まとめ
- 残クレは支払いを最後に回すだけで、車両価格が安くなるわけではない
- 仮定の計算で、月々は普通のローンより約1万9,400円軽い
- 最後に買い取ると総支払額は約11万9,000円多く、再ローンならさらに増える
- 返す場合の損得は、5年後の買取額しだい
- 数年ごとに乗り換える人向け。長く乗るなら普通のローンか現金
コメント